Steuern · Kundengeschenke
Geschenke an Geschäftspartner und Kunden: was ist 2026 steuerfrei?
Die Grenze für Geschenke an Geschäftspartner liegt seit 2024 bei 50 Euro statt 35. Was mitzählt, was nicht, und die Aufzeichnungspflicht, an der es am häufigsten scheitert.
Ich habe Belege jahrelang in einem Schuhkarton gesammelt. Das System hatte genau einen Vorteil: Der Karton war immer voll. [Meine Steuerberaterin nannte das „kreativ“. Sie meinte es nicht als Kompliment.]
Falls du gerade nach der Grenze für Kundengeschenke suchst, hast du wahrscheinlich ein ähnliches Problem, nur mit besserer Ablage. Die gute Nachricht: Es ist genau eine Zahl. Die schlechte: Ein großer Teil der Ratgeber da draußen nennt immer noch die alte.
Wir sind mysupper aus Hamburg und packen seit rund zehn Jahren Geschenkboxen, von Hand, im eigenen Laden. Im Shop stehen 48 fertige Boxen zwischen 24,90 und 129,80 Euro. Die Frage, welche davon noch unter die Grenze passt, bekommen wir von Firmenkunden öfter als jede andere.
Die Zahlen auf einen Blick
| Worum es geht | Wert | Was das ist | Worauf es ankommt |
|---|---|---|---|
| Geschenk an Geschäftspartner oder Kunden | 50 € pro Empfänger und Wirtschaftsjahr | Freigrenze | Alle Geschenke des Jahres an dieselbe Person zählen zusammen |
| Frühere Grenze | 35 € | Freigrenze | Gilt nur noch für Wirtschaftsjahre, die vor dem 1. Januar 2024 begonnen haben |
| Verpackung und Versand | zählen nicht mit | Nebenkosten | Ein aufgedrucktes Logo zählt dagegen sehr wohl mit |
| Umsatzsteuer | zählt nur ohne Vorsteuerabzug | Rechenregel | Vorsteuerabzugsberechtigt heißt netto rechnen, sonst brutto |
| Pauschalsteuer nach § 37b | 30 Prozent | Wahlrecht | Damit der Beschenkte nichts versteuern muss |
Wer nur das gebraucht hat, darf jetzt gehen. [Ich würde an deiner Stelle bleiben, es kommt gleich die Stelle mit dem Logo, und die überrascht fast jeden.]
Wie hoch ist die Grenze für Geschenke an Geschäftspartner 2026?
Die Grenze liegt bei 50 Euro pro Empfänger und Wirtschaftsjahr. Bis zu diesem Betrag bleibt das Geschenk eine abziehbare Betriebsausgabe, darüber nicht mehr.
Im Gesetz steht das in § 4 Abs. 5 Satz 1 Nr. 1 EStG, und zwar erfreulich unmissverständlich: Aufwendungen für Geschenke an Personen, die keine Arbeitnehmer sind, mindern den Gewinn nicht, „wenn die Anschaffungs- oder Herstellungskosten der dem Empfänger im Wirtschaftsjahr zugewendeten Gegenstände insgesamt 50 Euro nicht übersteigen“. Für einen Gesetzestext ist das schon fast ein Poesiealbum.
Wichtig ist das Wort insgesamt. Es geht nicht um ein Geschenk, sondern um alle Geschenke, die dieselbe Person im selben Wirtschaftsjahr von dir bekommt. Drei nette Aufmerksamkeiten à 20 Euro sind keine drei kleinen Geschenke, sondern ein großes von 60 Euro. [Das Finanzamt rechnet hier mit einer Konsequenz, die ich mir beim Schuhkarton gewünscht hätte.]
Und noch ein Wort lohnt sich: Wirtschaftsjahr, nicht Kalenderjahr. Bei den meisten Firmen ist das dasselbe, bei manchen eben nicht. Wenn euer Geschäftsjahr im Juli beginnt, beginnt auch der 50-Euro-Zähler im Juli.
Waren es nicht mal 35 Euro?
Doch, und genau hier liegt der Grund, warum so viele Seiten falsch liegen. Die 35 Euro standen jahrzehntelang im Gesetz und haben sich entsprechend festgesetzt.
Geändert hat das ein Gesetz vom 27. März 2024. Die neue Fassung ist laut § 52 EStG „erstmals für das Wirtschaftsjahr anzuwenden, das nach dem 31. Dezember 2023 beginnt“. Für alle mit normalem Kalenderjahr heißt das: seit 2024 gelten 50 Euro.
Im aktuellen Gesetzestext kommt die Zahl 35 überhaupt nicht mehr vor. Wenn eine Seite sie dir 2026 noch als geltende Grenze verkauft, ist sie schlicht nicht nachgepflegt worden. [Passiert den Besten. Mein Schuhkarton enthielt bis letztes Jahr eine Quittung von 2016.]
Sind die 50 Euro netto oder brutto?
Das hängt allein daran, ob du vorsteuerabzugsberechtigt bist. Bist du es, rechnest du netto. Bist du es nicht, rechnest du brutto.
Der Grund steht in § 9b EStG: Die Vorsteuer gehört nicht zu den Anschaffungskosten, soweit sie abgezogen werden kann. Ist sie nicht abziehbar, gehört sie dazu und frisst dir einen Teil der Grenze weg.
Praktisch bedeutet das einen spürbaren Unterschied. Mit Vorsteuerabzug darf die Box netto 50 Euro kosten. Ohne Vorsteuerabzug, etwa bei Ärztinnen, Versicherungsmaklern oder Kleinunternehmern, ist bei 50 Euro brutto Schluss, also rund 42 Euro netto. Gleiche Grenze, zwei sehr verschiedene Boxen. [Das Steuerrecht liebt es, wenn dieselbe Zahl zwei Bedeutungen hat. Ich weniger.]
Zählen Verpackung, Versand und Logo mit?
Hier wird es interessant, weil die Antwort zweigeteilt ist und die meisten nur die Hälfte kennen.
R 4.10 Abs. 3 EStR sagt es wörtlich: Zu den Anschaffungskosten eines Geschenks zählen „auch die Kosten einer Kennzeichnung des Geschenks als Werbeträger“, und dann der entscheidende Halbsatz: „Verpackungs- und Versandkosten gehören nicht dazu.“
Übersetzt: Der Karton und der Versand zählen nicht in die 50 Euro. Euer aufgedrucktes Logo schon. Das ist für viele genau andersherum, als sie vermuten. Die Schleife ist unsichtbar, der Werbeaufdruck nicht. [Ich finde das logisch und trotzdem gemein.]
Für die Planung ist das bares Geld wert. Eine Box für 47 Euro plus Versand bleibt unter der Grenze, weil der Versand nicht mitzählt. Dieselbe Box mit gebrandetem Aufkleber kann darüber rutschen, obwohl sich am Inhalt nichts geändert hat.
Damit das überhaupt prüfbar ist, müssen die Nebenkosten auf der Rechnung getrennt ausgewiesen sein. Bei uns ist das bei den Boxen knapp unter 50 Euro genau so gelöst, damit eure Buchhaltung Geschenk und Nebenkosten nicht auseinanderklamüsern muss.

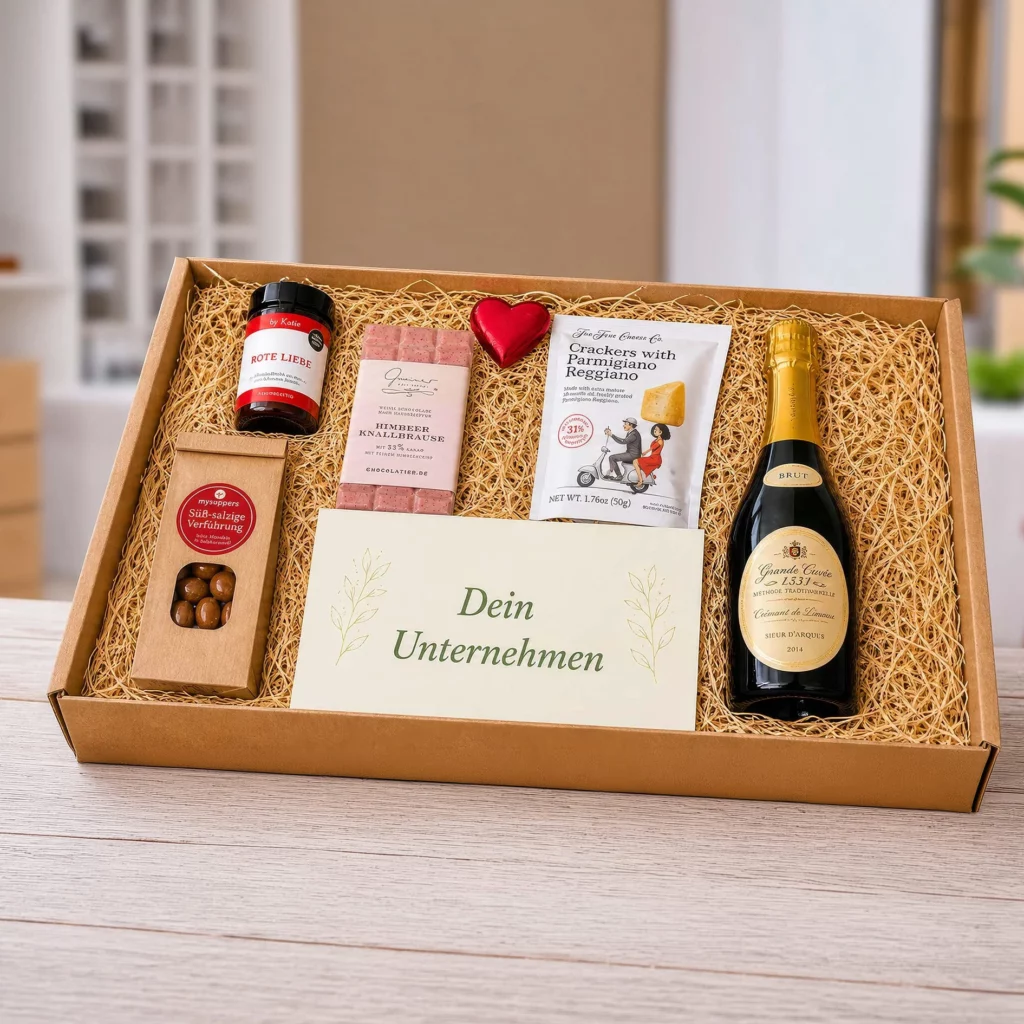
Leicht und Lecker, 47,00 Euro. Knapp unter der Grenze, und auf dem Deckel steht ohnehin schon „Danke schön“.
Was passiert bei 50,01 Euro?
Dann ist der Betriebsausgabenabzug für dieses Geschenk komplett weg. Nicht anteilig, nicht ab dem übersteigenden Cent, sondern ganz.
Die 50 Euro sind eine Freigrenze, kein Freibetrag. Der Unterschied klingt nach Wortklauberei und kostet im Zweifel den vollen Abzug. Ein Cent zu viel, und die gesamten 50,01 Euro dürfen den Gewinn nicht mindern. [Der teuerste Cent des Jahres, und er sieht aus wie jeder andere.]
Deshalb der langweiligste und beste Rat dieses Artikels: Plane mit Puffer. Eine Box für 43 Euro schläft ruhiger als eine für 49,90 Euro, bei der noch jemand eine Kleinigkeit dazulegen könnte.
Muss der Beschenkte das Geschenk versteuern?
Grundsätzlich ja. Eine Sachzuwendung an einen Geschäftspartner ist bei diesem eine Betriebseinnahme, und zwar unabhängig davon, ob du sie abziehen darfst. Die 50-Euro-Grenze regelt deinen Abzug, nicht seine Steuer.
Das ist der Moment, in dem ein nett gemeintes Präsent beim Empfänger Arbeit auslöst. Nicht ganz die Wirkung, die man sich von einer Genussbox erhofft. [„Danke für die Box, ich reiche sie gleich mal an meine Buchhaltung weiter“ ist kein Satz, den irgendwer hören möchte.]
Genau dafür gibt es § 37b EStG. Du kannst die Steuer pauschal mit 30 Prozent übernehmen, dann ist die Sache für den Beschenkten erledigt. Bemessungsgrundlage sind laut Gesetz die Aufwendungen „einschließlich Umsatzsteuer“. Das Wahlrecht gilt einheitlich für alle Zuwendungen eines Wirtschaftsjahres, du kannst es also nicht pro Kunde neu entscheiden.
Warum bei Mitarbeitern ganz andere Regeln gelten
Das ist die Stelle, an der die meisten durcheinanderkommen, und zwar zu Recht, weil zwei Paragrafen dasselbe Wort benutzen.
Für Geschäftspartner gilt § 4 Abs. 5 EStG: 50 Euro pro Empfänger und Jahr, Versand zählt nicht mit. Für Mitarbeiter gilt dagegen § 8 Abs. 2 EStG: 50 Euro Sachbezug pro Monat, und dort kann der Versand sehr wohl mitzählen (BFH, Urteil vom 6. Juni 2018, VI R 32/16).
Gleiche Zahl, anderer Zeitraum, gegenteilige Behandlung der Versandkosten. Wer beide Regeln nebeneinanderlegt, hält das für einen Fehler. Es sind einfach zwei verschiedene Gesetze, die sich nie abgesprochen haben. [Man stellt sie sich als Nachbarn vor, die seit Jahren nicht mehr grüßen.]
Wenn du also für das Team planst statt für Kunden, ist die andere Hälfte der Geschichte in unserem Artikel zu Weihnachtsgeschenken für Mitarbeiter aufgeschrieben.
Die Aufzeichnungspflicht, an der es am häufigsten scheitert
Jetzt kommt der Teil, den mein Schuhkarton nicht überlebt hätte.
§ 4 Abs. 7 EStG verlangt, dass Geschenke „einzeln und getrennt von den sonstigen Betriebsausgaben aufzuzeichnen“ sind. Das ist keine Formalie, sondern eine Bedingung: Fehlt die getrennte Aufzeichnung, ist der Abzug weg, selbst wenn das Geschenk brav 43 Euro gekostet hat.
Man kann also alles richtig machen, unter der Grenze bleiben, die Umsatzsteuer korrekt behandeln, und den Abzug trotzdem an der Buchhaltung verlieren. [Steuerrecht ist manchmal ein Spiel, bei dem man auf dem letzten Feld noch einmal würfeln muss.]
Praktisch heißt das: eigenes Konto für Geschenke, Empfänger dokumentiert, Nebenkosten getrennt. Klingt nach zwei Minuten Mehrarbeit und ist genau das, verglichen mit dem Gespräch, das sonst in der Betriebsprüfung wartet.
Was wir bei Firmenkunden tatsächlich sehen
Drei Muster wiederholen sich bei uns jedes Jahr so zuverlässig, dass man die Uhr danach stellen könnte.
Erstens: Fast alle planen zu knapp an der Grenze. Der Wunsch lautet „so nah an 50 wie möglich“, und dann kommt jemand auf die Idee, noch eine Kleinigkeit dazuzulegen. Boxen zwischen 38 und 45 Euro machen deutlich weniger Arbeit und sehen genauso gut aus.
Zweitens: Das Logo wird unterschätzt. Es ist der einzige Personalisierungsschritt, der steuerlich mitzählt, und ausgerechnet der wird am spätesten entschieden. Wer das Branding früh einplant, muss am Ende keine Box tauschen.
Drittens: Die Grußkarte ist der unterbewertetste Teil des ganzen Geschenks. Sie kostet 1,50 Euro, und der handgeschriebene Satz darauf wird öfter erwähnt als der Inhalt. [Meine Handschrift ist trotzdem kein Argument für diese These.]
Eine von 7 Grußkarten, 1,50 Euro. Der Text darauf ist deiner.
Unsere Empfehlung an Firmenkunden lautet deshalb fast immer gleich: Budget pro Empfänger festlegen, Logo früh entscheiden, Nebenkosten getrennt ausweisen lassen, Karte selbst schreiben. In dieser Reihenfolge.
Häufig gestellte Fragen
Wie viel darf ein Geschenk an Geschäftspartner 2026 kosten?
Bis zu 50 Euro pro Empfänger und Wirtschaftsjahr bleibt das Geschenk eine abziehbare Betriebsausgabe. Maßgeblich ist die Summe aller Geschenke, die dieselbe Person in diesem Wirtschaftsjahr erhält.
Sind es 35 oder 50 Euro?
50 Euro. Die frühere Grenze von 35 Euro gilt nur noch für Wirtschaftsjahre, die vor dem 1. Januar 2024 begonnen haben. Im aktuellen Gesetzestext kommt die Zahl 35 nicht mehr vor.
Gelten die 50 Euro netto oder brutto?
Netto, wenn das Unternehmen zum Vorsteuerabzug berechtigt ist. Ohne Vorsteuerabzugsberechtigung zählt die Umsatzsteuer mit, dann gilt die Grenze brutto.
Zählen Verpackung und Versand in die 50-Euro-Grenze?
Nein. Nach R 4.10 Abs. 3 EStR gehören Verpackungs- und Versandkosten nicht zu den Anschaffungskosten des Geschenks. Die Kosten für die Kennzeichnung als Werbeträger, also etwa ein aufgedrucktes Logo, zählen dagegen mit.
Was passiert, wenn das Geschenk 50,01 Euro kostet?
Dann entfällt der Betriebsausgabenabzug vollständig, nicht nur für den übersteigenden Betrag. Die 50 Euro sind eine Freigrenze, kein Freibetrag.
Muss der Kunde das Geschenk versteuern?
Grundsätzlich ja, als Betriebseinnahme. Das schenkende Unternehmen kann die Steuer aber nach § 37b EStG pauschal mit 30 Prozent übernehmen, dann ist die Zuwendung für den Empfänger abgegolten.
Gilt die Grenze auch für Mitarbeiter?
Nein. Für Arbeitnehmer gilt § 8 Abs. 2 EStG mit einer monatlichen Sachbezugsfreigrenze von 50 Euro. Das ist ein anderer Zeitraum und eine andere Rechtsgrundlage als die Jahresgrenze für Geschäftspartner.
Wenn das Budget steht
Der schwierige Teil ist die Grenze. Das Geschenk selbst ist der angenehme.
Bei uns findet ihr Weihnachtsgeschenke für Kunden in mehreren Preisstufen, viele davon bewusst unter der 50-Euro-Grenze, mit Logo, Grußkarte und Einzelversand an jede Adresse. Alles zu Branding, Whitelabel-Shop und Versandlisten steht auf unserer Seite für Firmengeschenke.
Dieser Artikel ist keine Steuerberatung, sondern der Versuch, eine Zahl und ihre Ausnahmen sortiert zu halten. Für euren konkreten Fall fragt bitte eure Steuerberatung. Die hat garantiert kein Schuhkartonsystem.
Über die Autorin

Corinna Hildebrandt ist Gründerin von mysupper. Ihr Hamburger Team kuratiert, personalisiert, verpackt und versendet Geschenkboxen für Privat- und Firmenkunden.